
Crédito de hasta $300 millones para mipymes de cadenas productivas en todo el país: así funciona la línea de Bancóldex

Bancóldex y el Ministerio de Comercio mantienen vigente una línea de crédito preferencial, con cupo cercano a $193.000 millones, para capital de trabajo y modernización de mipymes en todo el país. Rige hasta agotar recursos.
Si su empresa vende al detal, confecciona prendas, trabaja el metal o transforma alimentos y cosméticos con insumos naturales colombianos, hay una línea de crédito preferencial pensada para usted. Bancóldex, el banco de desarrollo empresarial de Colombia, mantiene vigente la Línea de crédito Cadenas Productivas MiPymes, diseñada junto con el Ministerio de Comercio, Industria y Turismo (MinCIT) para financiar capital de trabajo y modernización de micro, pequeñas y medianas empresas.
Los montos llegan hasta $70 millones para microempresas, $200 millones para pequeñas y $300 millones para medianas, con plazos de hasta cuatro años y hasta seis meses de gracia a capital. La línea nació con la Circular Reglamentaria 029 del 15 de diciembre de 2025 y en junio de 2026 una modificación elevó su cupo a cerca de $193.000 millones. No tiene una fecha de cierre fija: rige hasta que se agoten los recursos aportados por MinCIT, así que conviene moverse pronto.
Cuánto dinero puede pedir según el tamaño de su empresa
La circular fija un monto máximo por empresa que depende de su tamaño. Una microempresa puede solicitar hasta $70.000.000; una pequeña empresa, hasta $200.000.000, y una mediana, hasta $300.000.000. Estos son topes, no montos garantizados: el valor final lo define la entidad financiera que estudie su solicitud, según su capacidad de pago y su historial.
El tamaño de su empresa no lo decide usted ni el banco a criterio propio. Se aplica el Decreto 957 de 2019 del MinCIT, que clasifica a las empresas por sus ingresos brutos anuales expresados en UVT (Unidad de Valor Tributario) del año correspondiente. Si su negocio tiene menos de un año de operación, se toman los ingresos obtenidos hasta el mes anterior a la solicitud. Para personas naturales se usan las rentas de trabajo de la declaración de renta o, si no declaran, los ingresos reportados en la solicitud.
En cuanto a plazos, los créditos para capital de trabajo pueden pagarse hasta en 3 años y los de modernización hasta en 4 años, con un periodo de gracia a capital de hasta 6 meses. Cuando el crédito se otorga por la modalidad de microfinanzas, el plazo llega hasta 3 años con hasta 3 meses de gracia. El capital se paga en cuotas mensuales o trimestrales y los intereses se pagan al vencimiento de cada mes o trimestre.
Qué tasa pagará y por qué esta línea es más barata
Bancóldex no presta directamente al empresario en esta línea: entrega los recursos a bancos, cooperativas y otras entidades aliadas, lo que se conoce como redescuento. Lo que abarata el crédito es la tasa que Bancóldex le cobra al intermediario, apalancada con recursos del MinCIT. Según la modificación de junio de 2026, esa tasa es IBR (Indicador Bancario de Referencia) menos 1 punto para pago mensual de intereses, IBR menos 0,7 puntos para pago trimestral, o una tasa fija de 11,18%.
La tasa final que usted paga es libremente negociable con la entidad financiera; la circular no fija un margen máximo. Por eso vale la pena cotizar en más de un intermediario y preguntar expresamente por esta línea, porque el costo puede variar de una entidad a otra. Además, puede apoyarse en las garantías del Fondo Nacional de Garantías (FNG) si le falta respaldo para acceder al crédito.
Quiénes pueden solicitar el crédito Cadenas Productivas
La línea tiene dos grupos de beneficiarios. El primero reúne a personas naturales y jurídicas que sean micro o pequeñas empresas de las cadenas de comercio al por menor, textil y confección, y metalmecánica, según los códigos CIIU (Clasificación Industrial Internacional Uniforme) listados en el anexo 1 de la circular.
El segundo grupo incluye a micro, pequeñas y medianas empresas de las cadenas de transformación de alimentos o cosméticos que usen productos naturales de producción nacional: sacha inchi, cacay, asaí, corozo, arazá, camu camu, cacao, jagua, achiote, cúrcuma, burití, maracuyá, chontaduro, laurel de cera, hongo reishi, hongo maitake y levadura. Estas empresas deben diligenciar el anexo 2, donde describen cómo usan esos insumos. Fíjese en un detalle: las medianas empresas solo caben en este segundo grupo.
También pueden acceder los socios o accionistas de una persona jurídica que tomen el crédito para capitalizar su empresa, con una certificación posterior de revisor fiscal o contador sobre el uso de los recursos, y los patrimonios autónomos constituidos por empresas que cumplan las condiciones. La actividad económica se valida con el RUT (Registro Único Tributario) o el certificado de cámara de comercio; si no tiene ninguno, la entidad financiera puede verificarla por otro medio.
En qué puede invertir y en qué no
El dinero tiene dos destinos. El primero es capital de trabajo: materias primas, insumos, nómina y costos y gastos operativos. El segundo es modernización: compra o leasing de inmuebles, maquinaria y equipo, adecuaciones de instalaciones y locales, y otros activos fijos ligados a la actividad de la empresa.
Hay dos exclusiones claras. En capital de trabajo no se financia la sustitución de pasivos, es decir, no sirve para pagar deudas que ya tiene. En modernización no se financian vehículos. Si su plan incluye cualquiera de esos dos usos, deberá buscar otra fuente de financiación.
Paso a paso para solicitar la línea
Bancóldex ofrece dos puertas de entrada. La primera es el formulario de la campaña Cadenas Productivas, donde registra el NIT o la cédula, la razón social, sus datos de contacto y la ciudad; luego un asesor lo llama para revisar si su empresa aplica según su actividad económica, tamaño, necesidad de financiación y destino de los recursos. La segunda es acudir directamente a su banco, cooperativa financiera, compañía de financiamiento, fintech, ONG (organización no gubernamental) financiera, caja de compensación o fondo de empleados con cupo en Bancóldex y pedir el crédito con cargo a esta línea.
Antes de solicitar, tenga a mano la documentación básica que suelen pedir las entidades y los anexos que exige la circular:
RUT actualizado o certificado de cámara de comercio que muestre su actividad económica.
Documento de identidad del representante legal o del titular del negocio.
Estados financieros y declaración de renta recientes para demostrar ingresos y tamaño.
Anexo 2 diligenciado, si transforma alimentos o cosméticos con insumos naturales.
Anexo 3 diligenciado, si es mediana empresa y solicita por redescuento, certificando si empresas con socios comunes de 10% o más ya pidieron recursos de esta línea.
Cotizaciones o presupuesto del destino del crédito: materias primas, maquinaria o adecuaciones.
Después de radicar, la entidad financiera estudia su capacidad de pago y define monto, plazo y tasa. Si aprueba, desembolsa con recursos de Bancóldex. Tenga en cuenta que el intermediario debe certificar que usted cumplía las condiciones al momento del desembolso; si no las cumplía, la operación puede tener que prepagarse.
Por qué existe esta línea y cómo encaja con otras opciones
La línea responde a una política del Gobierno nacional para fortalecer encadenamientos productivos: sectores con muchos pequeños proveedores y talleres que necesitan liquidez y equipos para crecer. La ampliación del cupo en junio de 2026, de cerca de $143.000 millones a cerca de $193.000 millones, refleja que la demanda existe y que el MinCIT decidió poner más recursos. La ficha oficial lista departamentos de todo el país, desde Amazonas y La Guajira hasta Nariño, San Andrés y Cundinamarca.
Si su negocio no encaja en estos sectores, Bancóldex tiene otras alternativas. Los micronegocios pueden revisar el crédito A Pulso de Bancóldex, y las empresas con proyectos de mayor tamaño pueden mirar la línea Impulso a la productividad y modernización. Para entender en qué categoría está su empresa, sirve la guía de pymes en Colombia.
Un ejemplo del negocio que más gana con este crédito
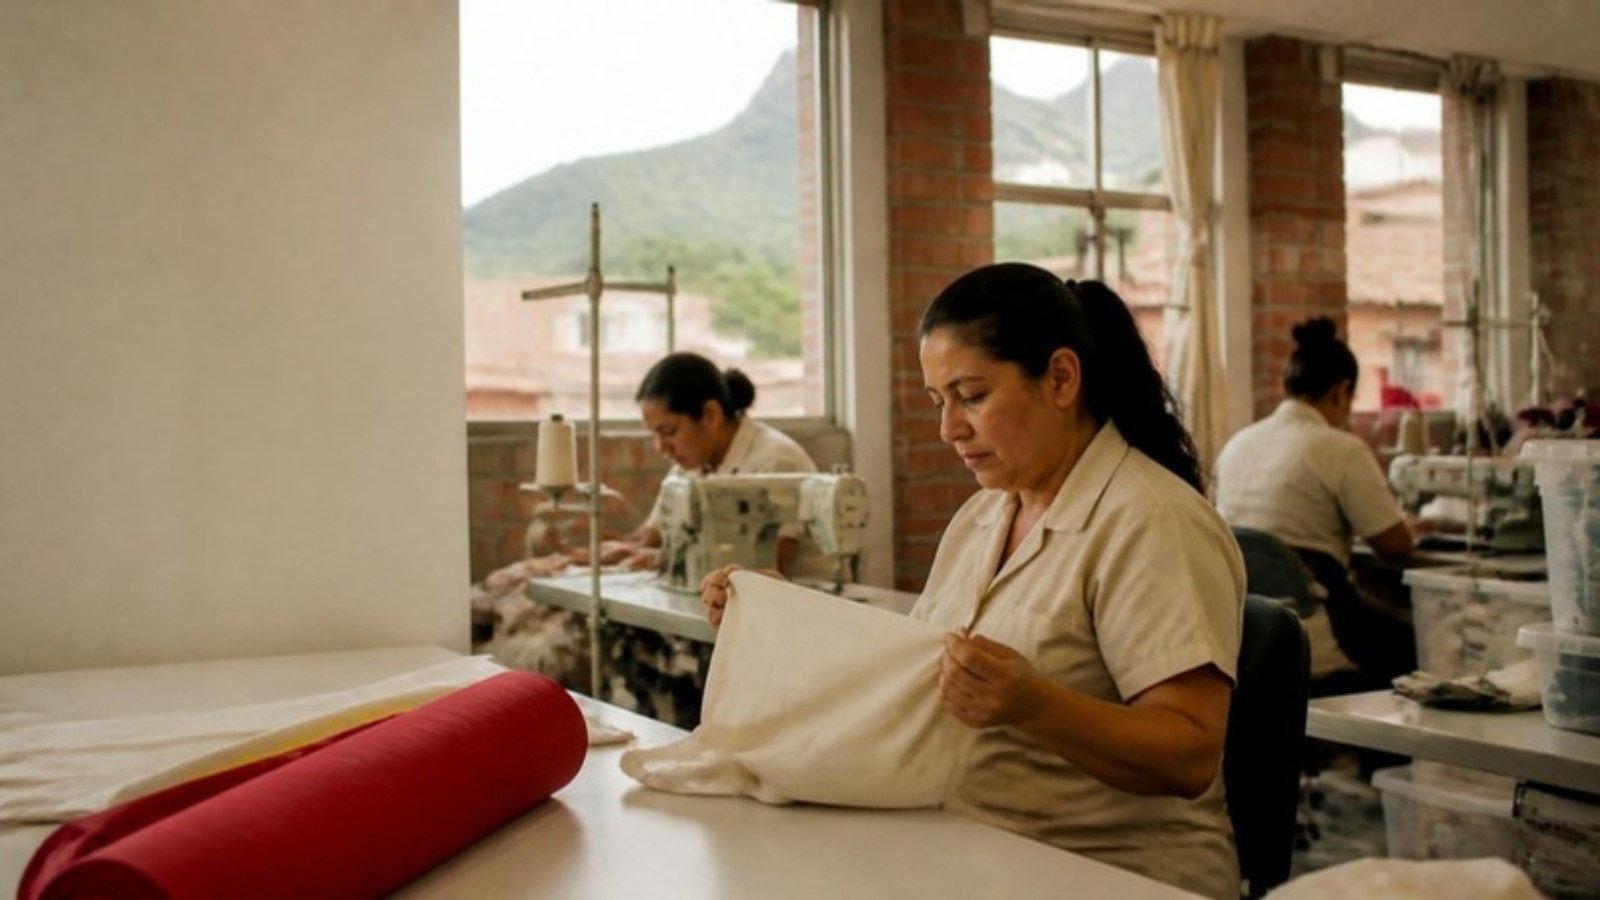
Piense en un taller de confección en Medellín, Ibagué o Bucaramanga con ocho operarias, clasificado como pequeña empresa. Tiene pedidos de temporada para fin de año, pero le falta caja para comprar tela e insumos por adelantado y quiere reemplazar dos máquinas fileteadoras viejas. Con esta línea puede pedir hasta $200 millones: una parte como capital de trabajo a 3 años para la materia prima y la nómina de temporada, y otra como modernización a 4 años para las máquinas, con hasta 6 meses de gracia a capital mientras las nuevas ventas entran.
Otro caso típico es una microempresa de la Amazonía o del Pacífico que procesa asaí, arazá o chontaduro para pulpas, o una pequeña marca de cosméticos con cacay o achiote. Para ellas el diferencial está en que la línea reconoce explícitamente esos insumos nativos, siempre que documenten su uso en el anexo 2.
Qué hacer esta semana si quiere aprovecharla
Lo primero es confirmar su código CIIU en el RUT y compararlo con el anexo 1; si no aparece, la línea no le aplica. Luego defina con números qué va a financiar y cuánto, separando capital de trabajo de modernización, porque tienen plazos distintos. Con eso, solicite cita con su entidad financiera o diligencie el formulario de Bancóldex y pida por escrito la tasa final que le ofrecen.
Como el cupo se reparte hasta agotarse, no hay fecha de cierre que lo proteja: la empresa que llega con papeles listos tiene ventaja. Si tiene dudas, la línea gratuita de Bancóldex es 01 8000 18 07 10 y la circular reglamentaria completa junto con su modificación de junio de 2026 están publicadas en el portal oficial.
Fuente principal: Bancóldex, "Línea de crédito Cadenas Productivas MiPymes" (Circular Reglamentaria 029 del 15 de diciembre de 2025 y su modificación del 11 de junio de 2026), vigente en 2026. Información complementaria: ficha oficial de la línea en Bancóldex.
Preguntas frecuentes sobre la línea de crédito Cadenas Productivas MiPymes
¿Qué es la línea Cadenas Productivas MiPymes?
Es una línea de crédito preferencial de Bancóldex, diseñada con el Ministerio de Comercio, Industria y Turismo, para financiar capital de trabajo y modernización de mipymes de ciertas cadenas productivas. Se otorga a través de entidades financieras aliadas.
¿Qué sectores pueden acceder?
Micro y pequeñas empresas de comercio al por menor, textil y confección y metalmecánica, y mipymes que transformen alimentos o cosméticos con insumos naturales colombianos como cacao, asaí, cacay o achiote. Los códigos CIIU elegibles están en el anexo 1 de la circular.
¿Cuánto dinero puedo pedir?
Hasta $70 millones si es microempresa, $200 millones si es pequeña y $300 millones si es mediana. La entidad financiera define el monto final según su capacidad de pago.
¿Puede una mediana empresa de comercio o confección pedir este crédito?
No. En comercio minorista, textil y confección y metalmecánica la línea solo cubre micro y pequeñas empresas; las medianas solo acceden si transforman alimentos o cosméticos con los insumos naturales listados.
¿Cuáles son los plazos y el periodo de gracia?
Hasta 3 años para capital de trabajo y hasta 4 años para modernización, con hasta 6 meses de gracia a capital. En la modalidad de microfinanzas el plazo es de hasta 3 años con hasta 3 meses de gracia.
¿Qué tasa de interés voy a pagar?
La tasa final se negocia libremente con la entidad financiera. Lo que Bancóldex cobra al intermediario es IBR menos 1 punto (pago mensual), IBR menos 0,7 puntos (trimestral) o una tasa fija de 11,18%, según la modificación de junio de 2026.
¿Hasta cuándo está abierta la línea?
No tiene fecha de cierre fija: rige hasta que se agoten los recursos aportados por el MinCIT. Para confirmar disponibilidad, consulte la ficha oficial en bancoldex.com o pregunte a su entidad financiera.
¿Para qué no puedo usar el crédito?
No se financia la sustitución de pasivos, es decir, pagar deudas existentes, ni la compra de vehículos.
¿Qué documentos necesito?
RUT o certificado de cámara de comercio que acredite la actividad, los soportes que pida la entidad financiera y, según el caso, el anexo 2 (insumos naturales) o el anexo 3 (medianas empresas por redescuento).
¿Cómo solicito el crédito?
Diligencie el formulario de la campaña en el portal de Bancóldex para que un asesor lo contacte, o acuda directamente a un banco, cooperativa u otra entidad con cupo en Bancóldex y pida el crédito con cargo a esta línea.
¿Puedo usar una garantía del Fondo Nacional de Garantías?
Sí. La circular permite que los beneficiarios usen las garantías del FNG para acceder a los recursos.
¿Qué errores pueden dejarme por fuera?
Tener un código CIIU que no está en el anexo 1, pedir más del tope de su tamaño, destinar el crédito a pagar deudas o comprar vehículos, o no entregar el anexo 2 o 3 cuando aplica. Si al desembolso no cumplía las condiciones, la operación puede tener que prepagarse.


Comentarios