
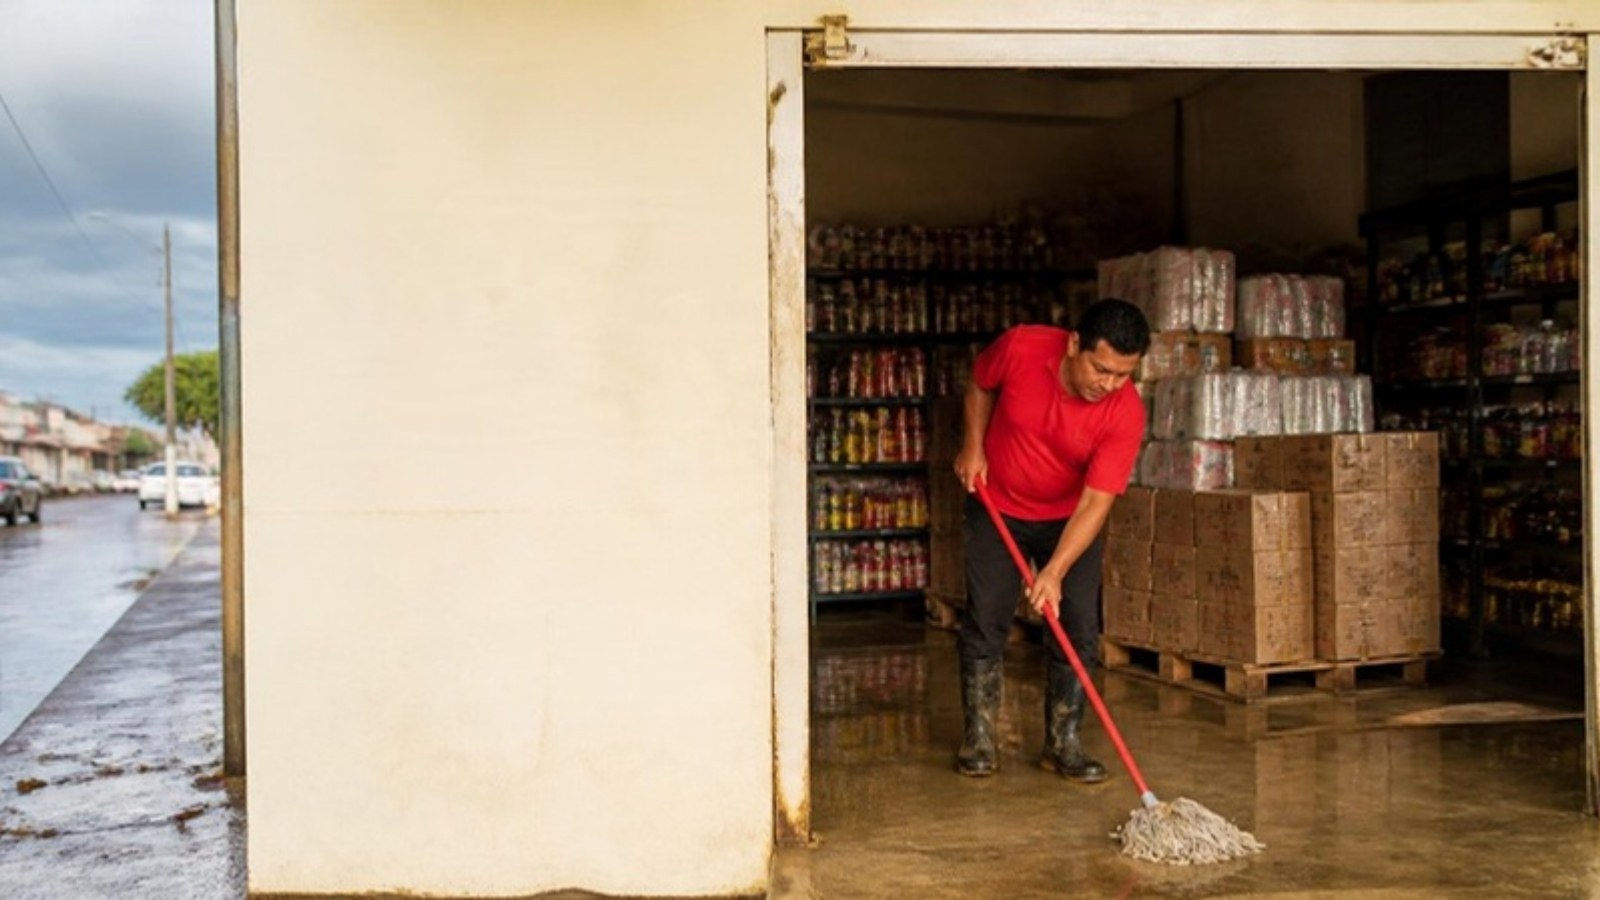
México: solo 18% de los negocios tiene seguro y las pólizas contra huracanes y lluvias subieron hasta 25% en tres años

Concanaco Servytur advirtió el 14 de octubre que la mayoría de los negocios mexicanos no tiene ningún seguro y propuso cinco medidas, desde pólizas básicas para mipymes hasta expedientes digitales, tras los daños del huracán Simón, Rachel y las lluvias en Veracruz.
Solo el 18% de los negocios en México cuenta con algún tipo de seguro, y ciertas pólizas con coberturas hidrometeorológicas, las que protegen contra huracanes, lluvias e inundaciones, han subido entre 15% y 25% en tres años. Así lo advirtió la Confederación de Cámaras Nacionales de Comercio, Servicios y Turismo (Concanaco Servytur) en su comunicado COM-372-141026, publicado el 14 de octubre de 2026, tras los daños que dejaron el huracán Simón en el Pacífico mexicano, el paso de Rachel por Baja California y las lluvias en el norte de Veracruz. La confederación propuso cinco medidas para que las micro, pequeñas y medianas empresas (mipymes) puedan protegerse. El tema importa a cualquier pyme latinoamericana: un negocio sin seguro que pierde su inventario o su local puede no volver a abrir.
Las cifras de Concanaco sobre seguros y negocios
El comunicado de Concanaco Servytur reúne tres datos que dibujan el problema.
El primero es la baja cobertura: apenas 18% de los negocios en México tiene algún tipo de seguro. El segundo es el encarecimiento: algunas pólizas con coberturas hidrometeorológicas acumulan alzas de entre 15% y 25% en tres años. El tercero es el costo: para una mipyme, el seguro anual puede ir de 4.000 a 20.000 pesos, según el giro del negocio, su ubicación y las coberturas contratadas.
Conviene una precisión. El comunicado no indica de qué estudio o institución provienen estas cifras, ni explica por qué suben las primas. Son datos difundidos por la confederación, que representa, según su propia descripción institucional, a 5,2 millones de empresas y negocios familiares.
Dónde golpearon Simón, Rachel y las lluvias
El llamado de Concanaco llega después de una temporada de daños en varias regiones de México. Según el comunicado, en el norte de Veracruz hubo daños severos en Poza Rica, Tuxpan y Álamo, y afectaciones considerables en Papantla, Gutiérrez Zamora, Martínez de la Torre y Tecolutla. A eso se suman los efectos del huracán Simón en el Pacífico mexicano y el paso de Rachel por Baja California.
La confederación y sus cámaras activaron centros de acopio en las zonas afectadas y avanza un censo para evaluar los daños en comercios y empresas. A esos esfuerzos se sumó la Asamblea Nacional de Empresas y Negocios Familiares G32, y el gremio informó que coordina acciones con los gobiernos locales.
Tres días después, en el comunicado COM-378-171026 del 17 de octubre de 2026, Concanaco informó sobre las acciones para recuperar escuelas y negocios familiares afectados por las lluvias en Ensenada, en Baja California, donde la tormenta tropical Rachel también dejó pérdidas de cosechas en Ensenada y San Quintín. Allí, la Canaco Servytur Ensenada habilitó un centro de acopio junto con el Club de Leones de Ensenada Todos Santos y la Fundación Lions Clubs International.
Por qué un seguro caro y escaso es un riesgo para la mipyme
Para un negocio pequeño, el patrimonio suele estar concentrado en pocos activos: el local, la mercancía, unos cuantos equipos. Cuando una inundación los daña, no hay otra empresa del grupo que absorba la pérdida ni un colchón de caja suficiente para reponerlos. Por eso, una baja cobertura de seguros se traduce casi directamente en cierres.
Octavio de la Torre de Stéffano, presidente de Concanaco Servytur México, planteó el asunto en términos de lo que se pierde y no solo de lo que cuesta asegurarse. "Proteger un negocio familiar es proteger empleos, patrimonio y años de esfuerzo", afirmó. Y añadió: "La prevención tiene que ser una posibilidad real para todos, no un privilegio de unos cuantos".
El encarecimiento de las primas agrava el círculo: si los seguros contra eventos climáticos se vuelven más caros justamente en las zonas más expuestas, los negocios que más los necesitan son los que menos pueden pagarlos.
Las cinco medidas que propone Concanaco Servytur
La confederación planteó cinco soluciones para ampliar la protección de las mipymes:
Productos de seguro empresarial básico diseñados para mipymes.
Fondos o garantías que ayuden a cubrir el deducible, la parte de la pérdida que paga el asegurado antes de que responda la aseguradora.
Diagnósticos locales de riesgo, para que cada negocio conozca su exposición real.
Expedientes digitales preventivos con inventarios, facturas y pólizas.
Capacitación en prevención y continuidad operativa.
Además, propuso instalar una mesa técnica con la Asociación Mexicana de Instituciones de Seguros (AMIS), la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), la Comisión Nacional de Seguros y Fianzas (CNSF) y las aseguradoras. El objetivo es desarrollar productos accesibles y simplificar las reclamaciones de los negocios afectados por desastres.
Cómo se ven estas medidas en negocios concretos
Las propuestas de Concanaco son útiles porque varias no dependen del Gobierno ni de las aseguradoras: un empresario puede aplicarlas por su cuenta. Algunas situaciones lo ilustran.
Una tienda de abarrotes en una zona inundable que guarda sus facturas en papel en el mismo local pierde, con el agua, no solo la mercancía sino la prueba de lo que tenía. Un expediente digital con inventario actualizado, facturas de compra y fotos del local, guardado en la nube, facilita cualquier reclamación al seguro o solicitud de apoyo.
Un restaurante familiar que sí tiene póliza puede descubrir, después del desastre, que no le alcanza para pagar el deducible. Un fondo o garantía para deducibles, como el que propone la confederación, cubre justamente ese hueco.
Un taller de reparación de motos ubicado cerca de un río puede, con un diagnóstico de riesgo, decidir algo tan simple como subir sus equipos y repuestos a estanterías altas o cambiar el lugar donde guarda la herramienta más costosa.
Qué significa para las pymes colombianas
El problema que describe Concanaco no es exclusivo de México. En Colombia, PYME NOTICIAS informó que en Dosquebradas el 87,8% de los 2.328 negocios afectados no tenía seguro. Y tras el terremoto que afectó al país, el gremio asegurador reportó pérdidas aseguradas por $6,5 billones, una cifra que solo cubre a quienes estaban asegurados.
A eso se suma el riesgo climático. Las alertas por el fenómeno de El Niño, que pone en riesgo el agua de 558 municipios colombianos, recuerdan que los eventos extremos afectan tanto por exceso como por falta de agua.
De la propuesta mexicana se pueden tomar tres ideas aplicables en Colombia.
La primera es la de seguros básicos diseñados para el tamaño y el presupuesto de las mipymes, en lugar de pólizas pensadas para empresas grandes. Gremios y cámaras de comercio pueden negociar productos colectivos para sus afiliados.
La segunda es la de garantías para cubrir deducibles, una figura que podría explorarse con los mecanismos de garantías que ya existen para el crédito empresarial.
La tercera, y la más inmediata, es el expediente digital preventivo. No requiere ninguna reforma: cualquier negocio puede empezar hoy a guardar fuera del local copias de sus facturas, inventarios, pólizas y documentos legales.
Chequeo rápido para proteger su negocio antes de la próxima emergencia
Más allá de lo que hagan los gremios y las autoridades, hay pasos que el dueño de una pyme puede dar esta misma semana. Revise si su negocio tiene algún seguro y qué cubre exactamente: muchas pólizas no incluyen inundación o eventos climáticos si no se contratan de forma expresa. Pregunte cuánto es el deducible y si tendría con qué pagarlo. Pida cotizaciones comparando giro, ubicación y coberturas, que según Concanaco son los factores que explican la diferencia entre 4.000 y 20.000 pesos al año en México.
Haga también un inventario fotográfico del local, la mercancía y los equipos, y guárdelo en un lugar distinto al negocio, junto con facturas y documentos. Identifique el riesgo principal de su ubicación, sea inundación, deslizamiento, vendaval o sismo, y defina qué haría en las primeras 72 horas si tuviera que cerrar: a quién llamar, dónde operar temporalmente y cómo avisar a sus clientes.
El mensaje de la confederación mexicana es que la prevención no debería depender del tamaño del negocio. Para una pyme, la diferencia entre reabrir en una semana o cerrar definitivamente suele estar en lo que preparó antes del desastre.
Fuente principal: Concanaco Servytur, "Seguros más caros y solo 18% de los negocios asegurados: CONCANACO SERVYTUR plantea cinco soluciones ante huracanes Simón y Rachel y las afectaciones en Veracruz", publicado el 14 de octubre de 2026. Información complementaria: Concanaco Servytur, "CONCANACO SERVYTUR suma esfuerzos para recuperar escuelas y negocios familiares afectados por las lluvias en Ensenada", publicado el 17 de octubre de 2026.
Preguntas frecuentes sobre seguros para pymes contra desastres en México
¿Cuántos negocios en México tienen seguro?
Según Concanaco Servytur, apenas 18% de los negocios en México cuenta con algún tipo de seguro. El comunicado no precisa la fuente del dato.
¿Cuánto han subido los seguros contra huracanes y lluvias?
Ciertas pólizas con coberturas hidrometeorológicas acumulan alzas de entre 15% y 25% en tres años, de acuerdo con la confederación.
¿Cuánto cuesta al año un seguro para una mipyme en México?
Concanaco Servytur estima que va de 4.000 a 20.000 pesos al año, según el giro, la ubicación y las coberturas contratadas.
¿Qué zonas resultaron afectadas?
El norte de Veracruz, con daños severos en Poza Rica, Tuxpan y Álamo, además de Papantla, Gutiérrez Zamora, Martínez de la Torre y Tecolutla; el Pacífico mexicano por el huracán Simón, y Baja California por el paso de Rachel.
¿Cuáles son las cinco medidas que propone Concanaco Servytur?
Seguros básicos para mipymes, fondos o garantías para cubrir deducibles, diagnósticos locales de riesgo, expedientes digitales preventivos y capacitación en prevención y continuidad operativa.
¿Qué es un deducible?
Es la parte de la pérdida que paga el asegurado antes de que la aseguradora cubra el resto. Si un negocio no puede pagarlo, el seguro le sirve de poco.
¿Qué es un expediente digital preventivo?
Es un respaldo digital, guardado fuera del negocio, con inventarios, facturas y pólizas, que facilita reclamar al seguro o solicitar apoyos después de un desastre.
¿Con quién propone Concanaco crear una mesa técnica?
Con la AMIS, la CONDUSEF, la CNSF y las aseguradoras, para desarrollar productos accesibles y simplificar las reclamaciones de negocios afectados.
¿Qué está haciendo Concanaco con los negocios afectados?
Activó centros de acopio con sus cámaras, avanza en un censo de daños en comercios y empresas y coordina acciones con los gobiernos locales, con el apoyo de la Asamblea G32.
¿Por qué suben las primas de los seguros climáticos?
El comunicado de Concanaco no explica las causas del aumento; solo reporta el alza y señala que el costo depende del giro, la ubicación y las coberturas.
¿Esto también pasa en Colombia?
Sí. En Dosquebradas, el 87,8% de los negocios afectados no tenía seguro, lo que muestra que la baja cobertura es un problema común de las mipymes de la región.
¿Qué puede hacer hoy una pyme sin seguro?
Cotizar una póliza básica, revisar qué riesgos cubre y el monto del deducible, y armar un expediente digital con inventario, facturas y documentos guardado fuera del local.


Comentarios