
Brasil libera a los nanoemprendedores de tener CNPJ y de emitir factura electrónica en la reforma tributaria

La Receita Federal informó la publicación del Decreto 13.140/2026 y de la Resolución CGSN 195/2026: los nanoemprendedores no tendrán que inscribirse en el CNPJ ni emitir documentos fiscales electrónicos de los nuevos tributos sobre el consumo, y los MEI podrán usar la DASN-Simei como documento fiscal en ventas a personas.
La Receita Federal de Brasil informó el 23 de octubre de 2026 la publicación del Decreto 13.140/2026 y de la Resolución CGSN 195/2026, dos normas que alivian las obligaciones de los negocios más pequeños en la reforma tributaria del consumo. Con ellas, los nanoemprendedores quedan dispensados de inscribirse en el Cadastro Nacional da Pessoa Jurídica (CNPJ), el registro de empresas, y de emitir documentos fiscales electrónicos de los nuevos tributos sobre el consumo. Además, los microemprendedores individuales (MEI) podrán usar su declaración anual, la DASN-Simei, como documento fiscal electrónico en las ventas a consumidores finales que sean personas naturales. Para millones de vendedores informales, artesanos y prestadores de servicios, la medida reduce trámites y costos justo cuando Brasil cambia su sistema de impuestos al consumo.
El anuncio está en la nota de la Receita Federal sobre las nuevas medidas para nanoemprendedores y MEI. La autoridad tributaria brasileña explica que las normas hacen parte de la implementación de la reforma tributaria del consumo y que buscan reducir obligaciones accesorias, es decir, los trámites y reportes que acompañan el pago de impuestos, sin perder la capacidad de control de la administración.
Qué cambia con el Decreto 13.140 y la Resolución CGSN 195
Las dos normas tienen un mismo objetivo, pero alcances distintos. La primera gran medida es para los nanoemprendedores: no tendrán que inscribirse en el CNPJ, que es el equivalente brasileño a registrar una empresa y obtener su número de identificación tributaria, y tampoco tendrán que emitir documentos fiscales electrónicos vinculados a los nuevos tributos sobre el consumo.
La segunda es para los MEI, la figura simplificada que Brasil usa desde hace años para formalizar a trabajadores por cuenta propia y microempresas de una sola persona. Ellos podrán usar la Declaração Anual do Simples Nacional do MEI (DASN-Simei) como documento fiscal electrónico en las operaciones con consumidor final persona natural.
La resolución lleva la sigla CGSN, que corresponde al Comité Gestor del Simples Nacional, la instancia que define reglas del régimen simplificado de impuestos para micro y pequeñas empresas en Brasil. La Receita Federal resume el espíritu de las normas así: la modernización del sistema tributario no debe traducirse en más complejidad para los pequeños contribuyentes.
Quién es un nanoemprendedor en Brasil
La nota de la Receita Federal sobre el Decreto 13.140/2026 y la Resolución CGSN 195/2026 describe a los nanoemprendedores como personas que ejercen actividades económicas de reducida dimensión y bajo volumen de ingresos, muchas veces como complemento de la renta familiar. Habla de "millones de brasileños" que emprenden en pequeña escala, aunque no publica una cifra exacta de beneficiarios.
El umbral concreto aparece en la información del gobierno brasileño sobre el paquete para microemprendedores. Según el Ministerio del Emprendimiento, la Microempresa y la Empresa de Pequeño Porte, el nano MEI aplicará desde 2027 para quienes facturen hasta R$ 40.500 al año, sin obligación de CNPJ ni de nota fiscal.
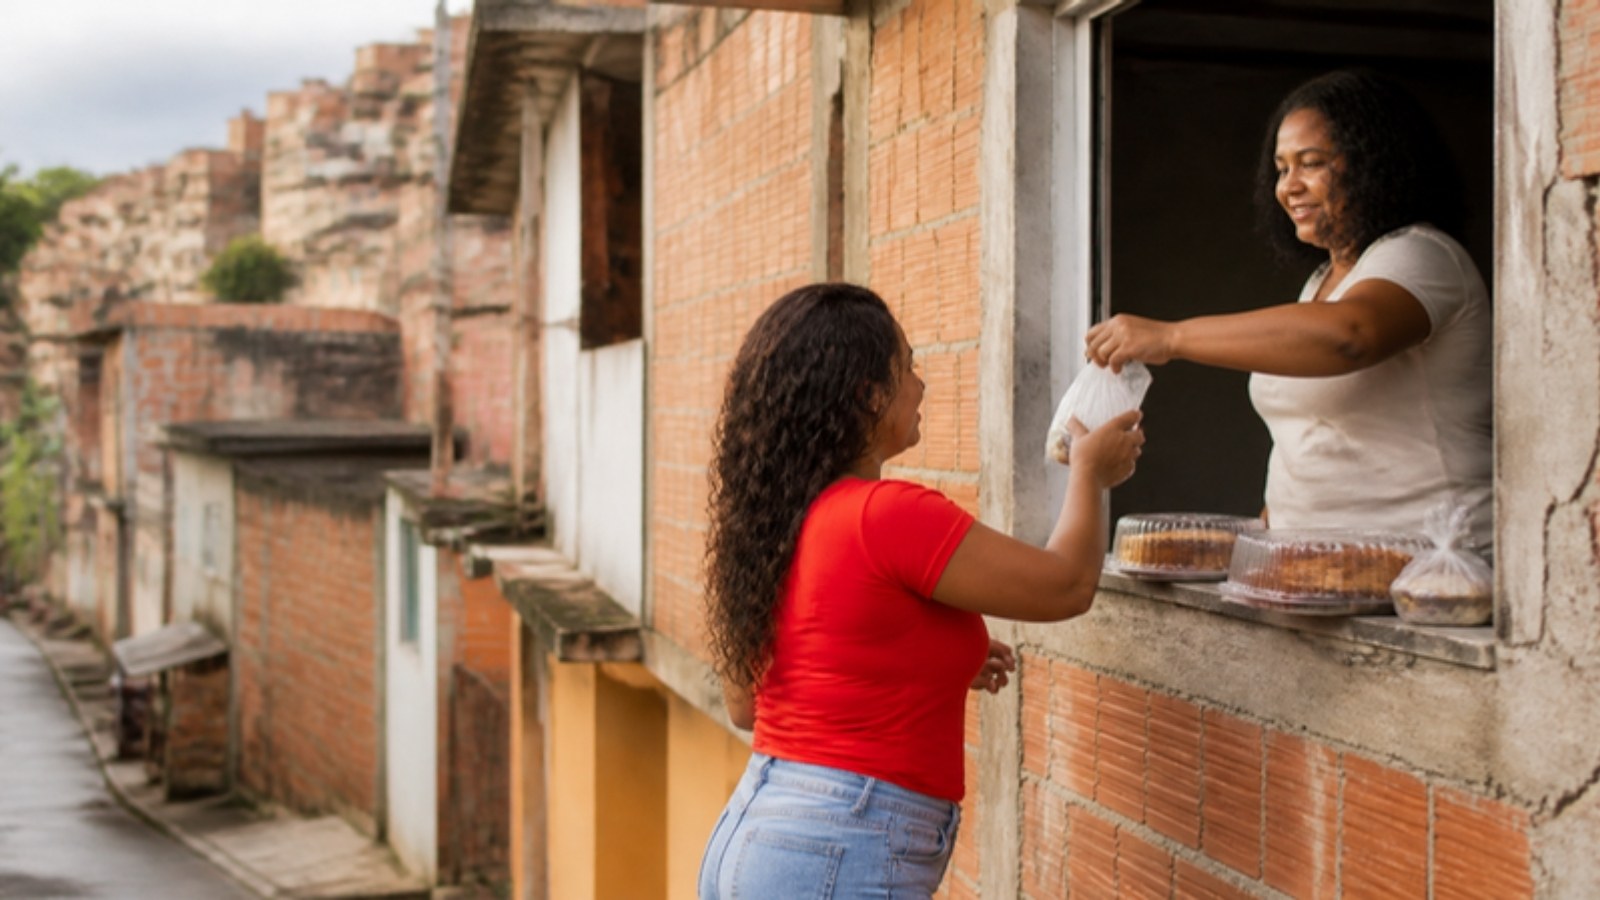
Piense en una señora que vende dulces caseros por encargo en su barrio, en un joven que repara celulares desde su casa los fines de semana o en una artesana que vende en ferias. Son negocios reales, pero tan pequeños que la carga de registrarse y facturar electrónicamente puede ser mayor que el beneficio de hacerlo.
La DASN-Simei, un documento que ya existía con un nuevo uso
La medida para los MEI tiene una lógica práctica. La DASN-Simei es la declaración anual que el microemprendedor ya presenta para informar sus ingresos del año. En lugar de crear una obligación nueva, la norma aprovecha ese documento existente y le da el valor de documento fiscal electrónico en las ventas a personas naturales.
Esto encaja con lo que el gobierno brasileño ya había anunciado. Según la información del ministerio, por decreto el MEI no debe emitir nota fiscal a consumidores finales personas naturales, pero sí debe hacerlo cuando vende a empresas y a órganos públicos. Es decir, la simplificación se concentra en la venta al detal, mientras que en las operaciones entre empresas y con el Estado se mantiene la factura.
Para un MEI que tiene un pequeño salón de belleza, una panadería de barrio o un puesto de comida, la mayoría de las ventas son a personas. Para ellos, el cambio quita un trámite del día a día. Para un MEI que presta servicios de mantenimiento a empresas, en cambio, la factura seguirá siendo parte de la rutina.
Por qué Brasil simplifica en plena reforma tributaria
Brasil está en la transición hacia un nuevo modelo de impuestos al consumo, con la Contribución sobre Bienes y Servicios (CBS) federal y el Impuesto sobre Bienes y Servicios (IBS) de estados y municipios. Esa transición trae nuevas exigencias de información en las facturas, como contamos en la nota sobre el avance de la CBS en las facturas de las empresas brasileñas.
El riesgo de toda reforma de este tipo es que los más pequeños queden atrapados en obligaciones pensadas para empresas con contador y sistemas. La Receita Federal reconoce ese riesgo cuando habla de una transición más adecuada a la realidad de los pequeños negocios y de equilibrar simplificación y cumplimiento fiscal. También dice que las normas amplían la seguridad jurídica, algo clave para quien no tiene asesor tributario.
La nota no precisa la fecha de entrada en vigor de cada medida. La información del ministerio sitúa el nano MEI desde 2027, en línea con el calendario de la reforma.
El contexto: el paquete Prospera MEI
Estas normas llegan días después de que Brasil sancionara su paquete para microemprendedores, que eleva el techo de facturación del MEI de R$ 81.000 a R$ 110.000 en 2027 y a R$ 140.000 en 2028, y permite contratar hasta dos empleados, según el ministerio. En PYME NOTICIAS explicamos los detalles en la nota sobre la sanción de Prospera MEI y el nuevo techo del microemprendedor.
Visto en conjunto, Brasil está construyendo una escalera de formalización: un primer peldaño casi sin trámites para el nanoemprendedor, un régimen simplificado y más amplio para el MEI, y el Simples Nacional para las micro y pequeñas empresas. La idea es que cada negocio cargue obligaciones proporcionales a su tamaño.
Ese enfoque tiene respaldo en la experiencia del propio país. Una encuesta del Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae) mostró que la formalización ayudó a vender más a buena parte de los microemprendedores, como contamos en la nota sobre formalización y ventas de los MEI.
Qué pueden aprender las pymes colombianas del caso brasileño
En Colombia, la factura electrónica se ha extendido a buena parte de los contribuyentes, y quienes se inscriben en el Régimen Simple de Tributación también deben facturar electrónicamente. Para un tendero, una modista o un vendedor por catálogo, dar el paso a la formalidad puede implicar registros, software y costos que pesan frente a ingresos pequeños.
El caso brasileño ofrece una alternativa para el debate: un umbral de ingresos por debajo del cual el emprendedor no necesita registrarse como empresa ni emitir factura electrónica, y un documento anual simple que sirve como soporte fiscal. No se trata de copiar el modelo, pues las reglas y los umbrales de cada país son distintos, sino de observar cómo Brasil intenta que la reforma tributaria no empuje a los más pequeños hacia la informalidad.
Para los gremios y las asociaciones de pequeños negocios en Colombia, el ejemplo sirve como argumento técnico: la simplificación por tamaño no es incompatible con el control fiscal, y Brasil lo está poniendo a prueba a gran escala.
Lo que deben revisar quienes venden o compran en Brasil
Si su empresa tiene clientes, proveedores o socios en Brasil, vale la pena hacer una revisión rápida de cómo le afectan estos cambios:
¿Compra productos o servicios a nanoemprendedores brasileños que, en adelante, podrían no tener CNPJ ni factura electrónica?
¿Sus proveedores MEI le venden como empresa, caso en el que deben seguir emitiendo nota fiscal?
¿Tiene clara la diferencia entre ventas a personas naturales y ventas a empresas en sus operaciones en Brasil?
¿Su asesor en Brasil ya revisó el Decreto 13.140/2026 y la Resolución CGSN 195/2026?
Para el emprendedor brasileño que vende a pequeña escala, el mensaje es más sencillo: el sistema reconoce su tamaño y le quita trámites. Para el empresario colombiano, la lección es mirar con atención cómo funciona esta escalera de formalización y qué resultados deja en los próximos años, porque puede alimentar la discusión sobre cómo facturar sin ahogar a los más pequeños.
Fuente principal: Receita Federal do Brasil, "Novas medidas simplificam obrigações da Reforma Tributária para nanoempreendedores e MEIs", publicado el 23 de octubre de 2026. Información complementaria: Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, "Congresso aprova pacote do MEI com teto de até R$ 140 mil, dois empregados e perdão de dívidas federais", publicado el 17 de octubre de 2026.
Preguntas frecuentes sobre los nanoemprendedores en Brasil
¿Qué normas publicó Brasil para los nanoemprendedores?
La Receita Federal informó el 23 de octubre de 2026 la publicación del Decreto 13.140/2026 y de la Resolución CGSN 195/2026, que simplifican obligaciones de la reforma tributaria del consumo.
¿Qué es un nanoemprendedor en Brasil?
Es una persona que ejerce actividades económicas de reducida dimensión y bajo volumen de ingresos, muchas veces como complemento de la renta familiar, según la Receita Federal.
¿Cuál es el límite de ingresos del nano MEI?
Según el Ministerio del Emprendimiento de Brasil, el nano MEI aplicará desde 2027 para quienes facturen hasta R$ 40.500 al año.
¿Los nanoemprendedores deben inscribirse en el CNPJ?
No. Las nuevas normas los dispensan de inscribirse en el Cadastro Nacional da Pessoa Jurídica (CNPJ).
¿Los nanoemprendedores deben emitir factura electrónica?
No. Quedan dispensados de emitir documentos fiscales electrónicos vinculados a los nuevos tributos sobre el consumo.
¿Qué cambia para los MEI con estas normas?
Los MEI podrán usar la DASN-Simei como documento fiscal electrónico en las operaciones con consumidores finales que sean personas naturales.
¿Qué es la DASN-Simei?
Es la Declaração Anual do Simples Nacional do MEI, la declaración anual en la que el microemprendedor individual informa sus ingresos.
¿El MEI deja de emitir nota fiscal cuando vende a empresas?
No. Según el ministerio, el MEI no debe emitir nota fiscal a consumidores finales personas naturales, pero sí cuando vende a empresas y a órganos públicos.
¿Cuántas personas se benefician de las medidas?
La Receita Federal habla de millones de brasileños que emprenden en pequeña escala, pero no publica una cifra exacta.
¿Desde cuándo rigen las medidas?
La nota de la Receita Federal no precisa la fecha de entrada en vigor; la información del ministerio sitúa el nano MEI desde 2027.
¿Qué puede aprender Colombia de esta medida?
El caso muestra una forma de simplificar la facturación según el tamaño del negocio, con un umbral de ingresos y un documento anual sencillo, para que la reforma tributaria no empuje a los más pequeños a la informalidad.
Comentarios